Hypoteční sazby opět rostou, nemovitosti zdražují a sen o vlastním bydlení se mnoha Čechům vzdaluje. Přesto řada zájemců stále čeká na ideální okamžik. Jenže co když právě čekání představuje největší finanční riziko? Podívali jsme se na skutečná čísla českého realitního trhu.
„Počkáme, až klesnou úroky.“
Když my čekáme na lepší dobu, trh na nás nečeká
„Počkáme, až klesnou úroky.“ Věta, kterou realitní makléři i hypoteční specialisté slýchají velmi často. Na první pohled dává smysl. Proč se zadlužovat za vyšší úrok, když by financování mohlo být za rok výhodnější?
Jenže koupě nemovitosti není pouze otázkou úrokové sazby. Je především otázkou celkové pořizovací ceny, dostupnosti bydlení a času.
Zatímco kupující čekají na levnější hypotéky, ceny nemovitostí pokračují v růstu. Případná úspora na úrocích tak může rychle zmizet v rostoucí kupní ceně.
Hypotéky za jediný rok výrazně zdražily
Podle České bankovní asociace činila průměrná skutečně sjednaná úroková sazba nových hypoték v září 2025 4,52 %. V září 2026 už dosáhla 5,10 %.
Rozdíl 0,58 procentního bodu nemusí působit dramaticky. V rodinném rozpočtu ale znamená tisíce korun.
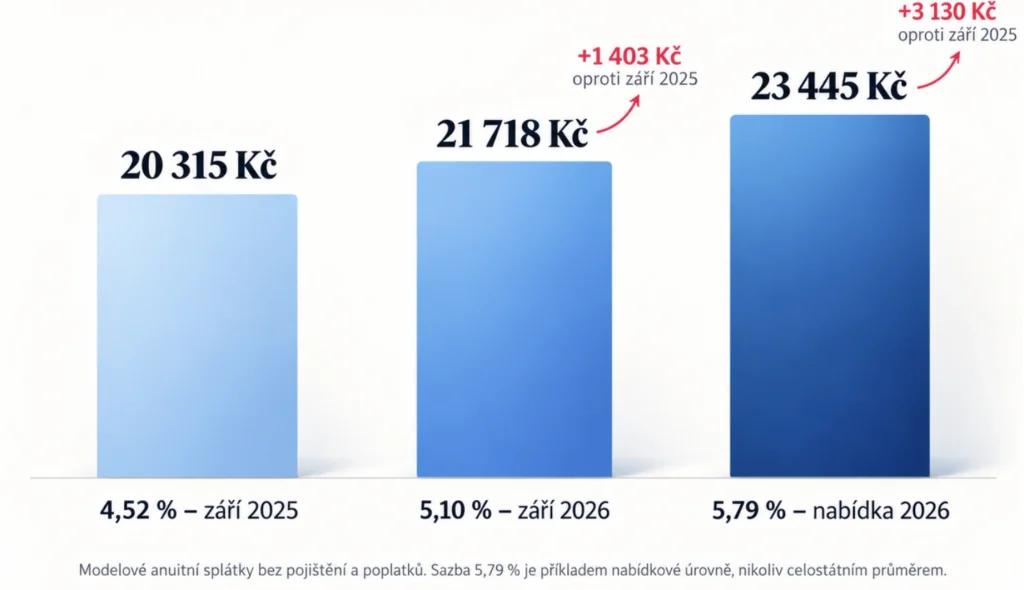
Podívejme se na hypotéku ve výši 4 miliony korun se splatností 30 let
Rozdíl mezi zářím 2025 a 2026 tak představuje přibližně 1 400 korun měsíčně. Při sazbě 5,79 % už jde o více než 3 100 korun.
Podle ČBA dosáhla v září 2026 průměrná nově poskytnutá hypotéka přibližně 4,67 milionu korun. Kombinace vyšších úroků a rostoucích částek úvěrů znamenala proti průměrným hodnotám roku 2025 nárůst měsíční splátky přibližně o 3 900 korun. To je téměř 47 tisíc korun ročně navíc.
Nemovitosti mezitím zdražují o statisíce
Ještě zajímavější obrázek nabízí realitní trh.
Podle Českého statistického úřadu vzrostly ceny bytů v České republice v roce 2025 meziročně o 10,6 % a rodinných domů o 6,7 %. Konkrétní růst se liší dle lokality, ovšem tato čísla potvrzují trend meziročního růstu cen nemovitostí i přes zvyšující se úrokové sazby.
Růst pokračoval také v roce 2026. Ve druhém čtvrtletí byly ceny bytových nemovitostí meziročně vyšší o 8,6 %.
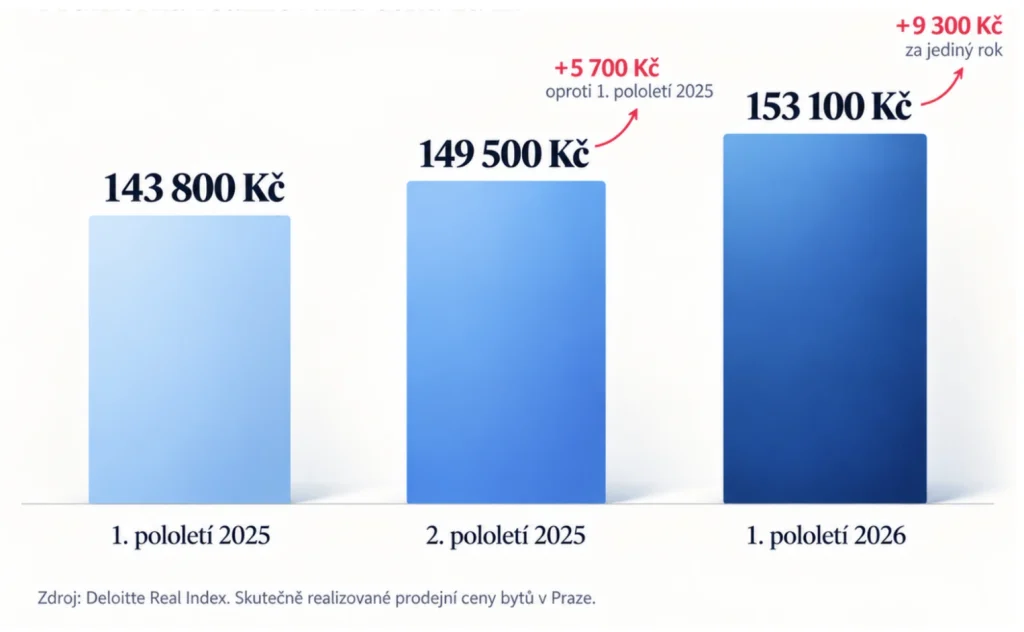
Konkrétní pohled přináší Deloitte Real Index, který sleduje skutečně realizované prodejní ceny bytů v Praze.
Za pouhý rok tak vzrostla průměrná cena o 9 300 korun za metr čtvereční.
U modelového bytu o rozloze 60 m² to představuje rozdíl 558 000 korun.
Více než půl milionu korun za jediný rok. Pouze v důsledku změny průměrných cen na trhu.
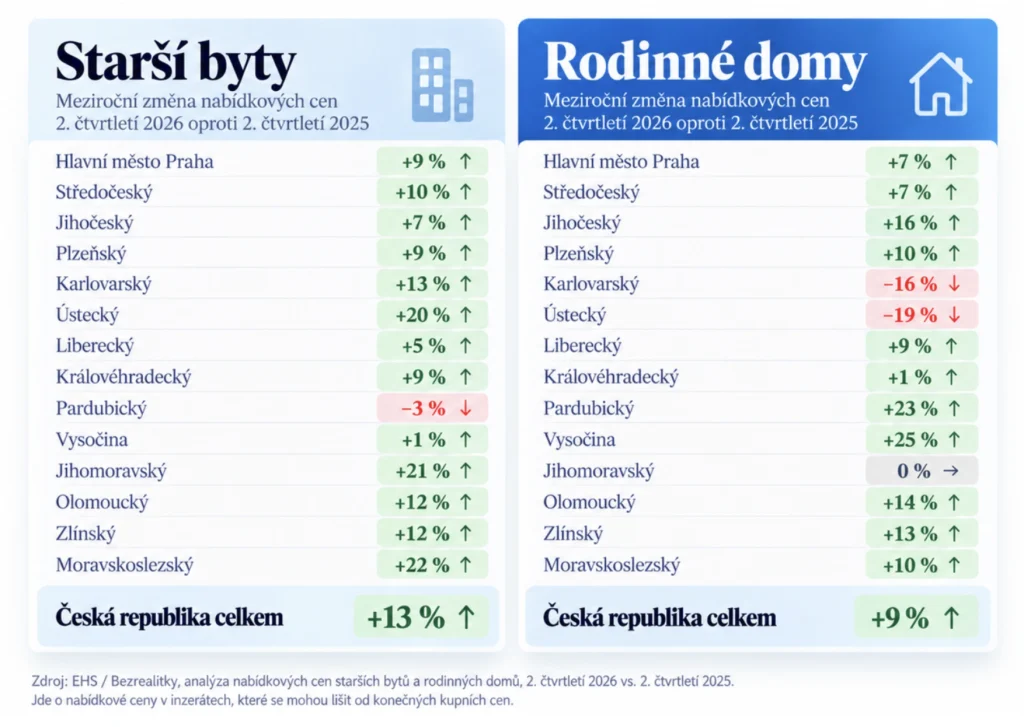
A nejde jen o Prahu. Podle dat Flat Zone byly ve druhém čtvrtletí 2026 transakční ceny bytů v České republice meziročně vyšší o 8,3 %, přičemž v regionech mimo hlavní město rostly o více než 10 %.
Co když hypotéky zlevní, ale bydlení ještě zdraží?
Představme si rodinu, která dnes uvažuje o koupi nemovitosti za 6 milionů korun. Má připraveno 20 % vlastních prostředků a zbytek chce financovat hypotékou na 30 let.
Rodina se ale rozhodne rok počkat na nižší úroky.
Předpokládejme, že sazba skutečně klesne z 5,10 % na 4,50 %. Současně však cena nemovitosti vzroste o 10 %, což odpovídá přibližně tempu zdražování bytů v roce 2025.
Jak by rozhodnutí dopadlo?
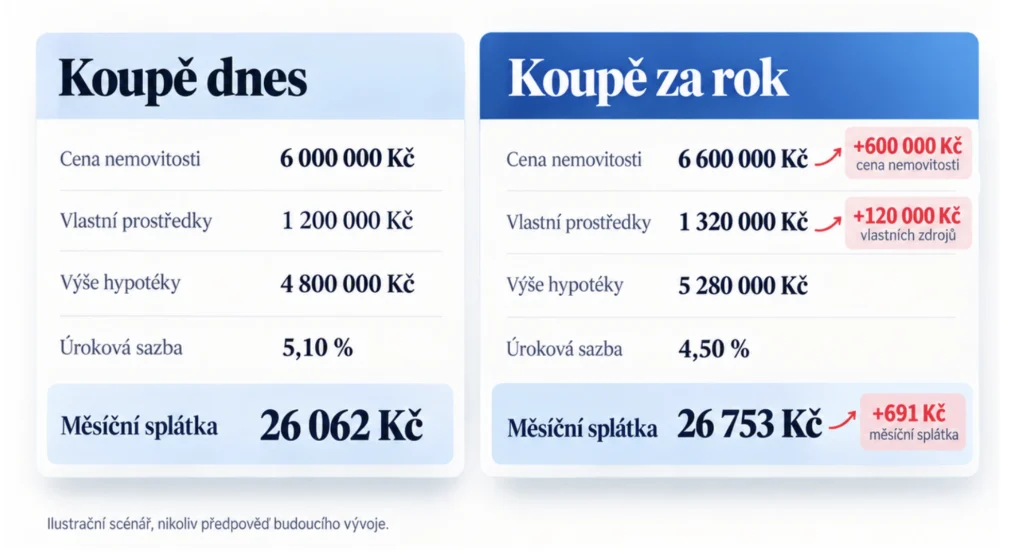
Výsledek? Přestože úroková sazba klesla o 0,6 procentního bodu, rodina zaplatí za nemovitost o 600 tisíc korun více, potřebuje dalších 120 tisíc korun vlastních úspor a měsíční splátka je přibližně o 690 korun vyšší.
A to ještě nepočítáme s náklady na bydlení během roku čekání.
Samozřejmě může nastat i opačný scénář, kdy ceny stagnují nebo klesnou. Uvedený příklad ale ukazuje zásadní skutečnost:
Levnější hypotéka automaticky neznamená levnější bydlení.
Úrokovou sazbu můžete změnit. Kupní cenu zpětně ne.
Na jednu důležitou věc kupující často zapomínají.
Úroková sazba hypotéky není neměnná po celou dobu jejího splácení. Po skončení fixace lze jednat o nových podmínkách nebo úvěr refinancovat.
Pokud tedy sazby v budoucnu klesnou, může z toho těžit také člověk, který nemovitost koupil dnes. Záleží samozřejmě na podmínkách konkrétního úvěru.
Kupní cenu už ale po podpisu smlouvy zpětně nezměníme.
Právě proto může být výhodnější koupit kvalitní nemovitost za rozumnou cenu s dnešní sazbou než čekat na levnější financování nemovitosti, která mezitím výrazně zdraží.
Největším rizikem může být nerozhodnost
Znamená to, že by měl dnes každý okamžitě kupovat nemovitost? Rozhodně ne.
Vlastní bydlení patří k největším životním investicím. Rozhodnutí musí odpovídat finančním možnostem kupujícího, kvalitě nemovitosti i perspektivě vybrané lokality.
Stejně důležité je ale uvědomit si, že čekání na dokonalé podmínky nemusí přinést očekávanou úsporu.
Historie českého realitního trhu ukazuje, že vyšší úrokové sazby automaticky neznamenají pokles cen nemovitostí. A současná čísla potvrzují, že i při dražším financování může bydlení dál zdražovat.
Pro ty, kteří mají stabilní příjem, dostatečné rezervy a našli vhodnou nemovitost za odpovídající cenu, proto může být dnešní rozhodnutí lepší než další neurčité čekání.
Dokonalý okamžik totiž většinou poznáme až zpětně.
Nejdražší nemovitostí tak nakonec nemusí být ta, kterou koupíme dnes. Ale ta, kterou jsme mohli koupit, a nechali jsme si ji utéct.
Autor: Pavla Střižíková, investiční specialistka, ROYAL VISION s.r.o. (člen skupiny DRFG)
Email: Pavla.strizikova@royalvision.cz
Telefon: 739649111
Foto autorky – s jejím souhlasem upraveno za pomoci umělé inteligence
Text má obecně informační charakter a nepředstavuje investiční poradenství ani osobní doporučení k investici. ROYAL VISION s.r.o. působí v oblasti investic v režimu investičního zprostředkování. O případné investici se klient rozhoduje na základě vlastního uvážení.